
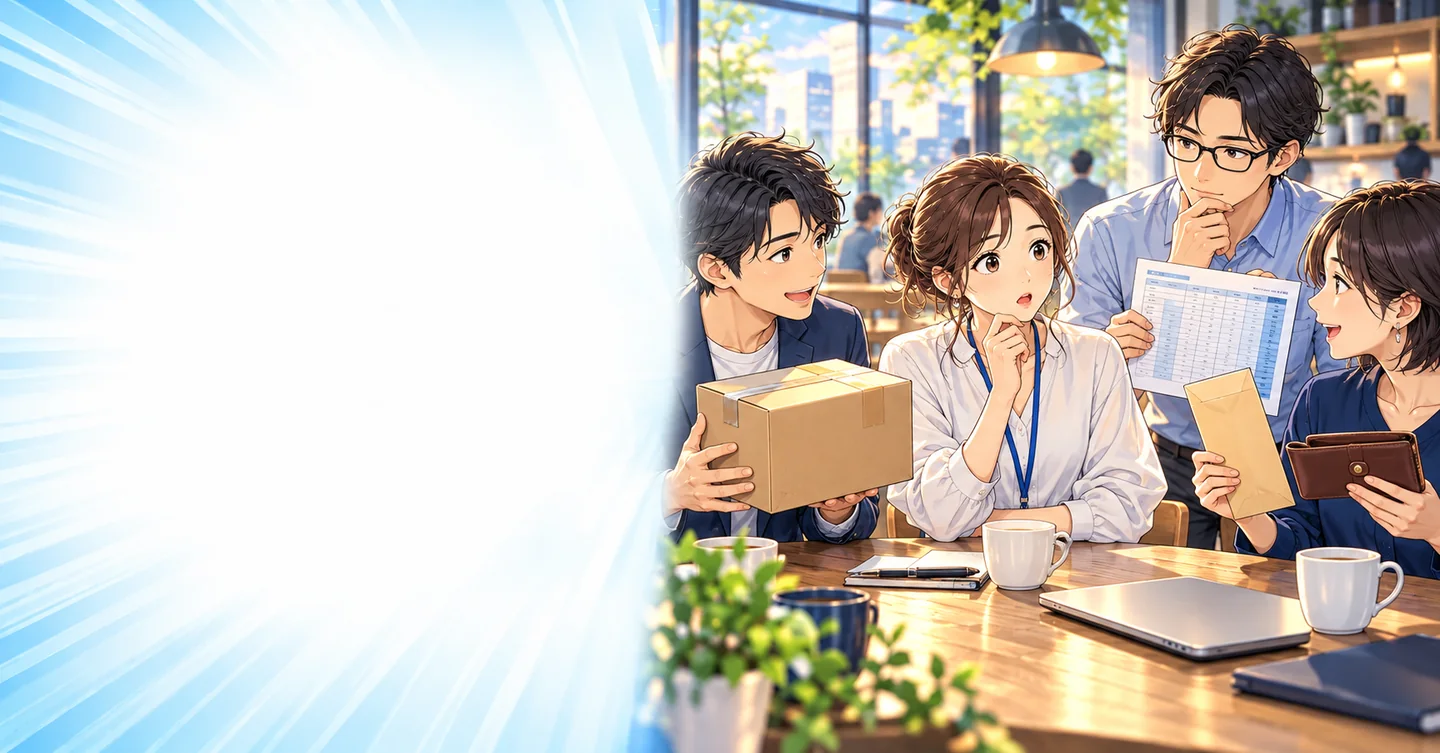
四人が同じことを言った。「先月は月収百万円でした」。もしこれが対談番組なら、司会者は四人をまとめて成功者の席へ案内しただろう。しかし、今日の会場は近所の喫茶店。司会役の奈津は、コーヒーを置いて聞き返した。
「その百万円は、何を引く前の数字ですか?」。場が少し静かになった。誰かの顔色が悪くなったわけではない。四人とも、自分が思っている月収は、ほかの三人と同じだと思い込んでいたのだ。
ここでの四人と金額は、用語を考えるための架空の設定です。日常の宣伝で使われる「月収」という一言だけでは、売上なのか利益なのか、本人への報酬なのかまで確定しません。同じ数字に見える物を、いったん元の箱へ戻してみます。
一人目は売上百万円。仕入れ代はまだ登場していない
一人目の亮は、ネットで商品を販売している。先月売れた商品の金額を足すと百万円になった。喜びたい実績なのは分かる。ただ、百万円の商品を用意するため、仕入れ代も使っている。
「商品代が六十万円くらいで、ほかにも費用がある」。亮はそう説明した。ならば、残る額を考えるには、そこからさらに販売手数料、配送、広告などを整理する必要がある。本人も、百万円を全部生活費へ回すつもりではなかった。
問題は、聞く側が勝手に生活費へ変換したことだ。商品を売った金額と、費用を引いて残る金額は違う。亮の言った数字が実際の売上として正確でも、その数字から「毎月百万円を自由に使える」と結論づけることはできない。
奈津は、亮のメモに「月間売上」と書いた。それだけで、最初の百万円が少し落ち着いて見えた。数字を減らしたのではない。仕入れ代の出番を、舞台の外から中へ戻したのである。
二人目は粗利百万円。でも店を回す費用が残っている
二人目の悠は、商品の売上から売上原価を引いた数字を百万円と言っていた。亮よりも費用を引いた後の話だ。しかし、それで事業のすべての費用を引いたことにはならない。
売上総利益、いわゆる粗利と、営業にかかる費用を引いた営業利益などは区別して考える。人件費、家賃、広告など、どの費用がどこへ含まれているかも、実際の会計の整理に合わせて確認する必要がある。
「ここから毎月の運営費が出るよ」。悠も、百万円を全部受け取っているわけではなかった。奈津が最初に思い浮かべた四人の生活は、二人分、すでに修正されている。
利益という言葉を付ければ十分、というわけでもない。売上総利益なのか、ほかの費用も引いたのか。比較するなら同じ段階に合わせたい。粗利が大きくても運営費がさらに大きければ、事業全体で利益が残らない場合もある。数字に「利益」と書いてあることは、計算の終点の証明にはならないのだ。
三人目は報酬百万円。振込額の話ではなかった
三人目の真理は、会社から受け取る給与の額面を言っていた。会社の商品売上とは別の話で、本人に支給される報酬の金額である。ただし、口座に入る額との違いがある。
税や保険料など、条件に応じて差し引かれるものがある。給与の収入金額、税の計算で使う給与所得、実際の手取りは同じ数字ではない。国税庁が説明する給与所得の計算も、単純に振込額へ名前を付けたものではない。
奈津は、普段は給与明細を見て知っているはずなのに、他人の大きな数字を聞いた途端、その区別を忘れていた。同じ百万円という響きが、説明を省略する力を持っていたらしい。
年単位で考える場合は、賞与や報酬が変わる月なども関わる。ある月の額をそのまま十二倍して、実際に受け取った一年の収入と同じにしないことも大切だ。期間を混ぜる話は、一度の月商を十二倍すると年商になる?で別に扱っている。
四人目は手取り百万円。ただし、その説明も確かめたい
最後の修司は「自分は手取りだよ」と言った。ここまで来ると最終形態のように聞こえる。しかし、事業者が日常語で手取りと言う場合、何の支出や税まで引いたかは、やはり本人の説明を聞きたい。
口座へ振り込まれた額のことを手取りと呼んでいても、決済サービスからの入金なら、仕入れ代など別に払った費用がある可能性がある。入金の段階で何かが引かれていることと、必要な費用を全部引いたことは同じではない。
修司の場合は、仕事にかかる費用を別に支払い、個人の支払いも済ませた後の一定額を、自分なりに手取りと呼んでいた。だったら、そういう定義で理解すればよい。ただし、ほかの人の手取りとそのまま同じ計算とは限らない。
奈津のメモには四種類の百万円が並んだ。嘘を一つ暴いた、という話ではない。最初から違う数字を同じ名前で呼び、聞く側も同じ財布に入れて想像していた。それだけで、ずいぶん派手な成功者の集団ができてしまう。
スクリーンショットは、画面の名前も読んでみる
口頭の説明だけでなく、販売や決済の画面にも注意したい。売上、振込予定、確定前の成果、取引金額など、似た金額でも表示している段階が違う。数字の大きさだけ拡大して見ると、小さな見出しが置き去りになる。
対象期間、返金などの反映、費用を引く前後。どこまで分かる画面かを確認する。画面の一部が本物だったとしても、そこに写っていない経費や別の取引まで保証されるわけではない。
逆に、公開されていない資料を何でも見せろと迫る必要もない。本人が私的に話しているだけなら、分からない部分は分からないままでよい。事業を勧められ、その数字を根拠に費用を払うか判断する場面なら、定義を確認する意味が強くなる。
奈津が聞きたいのは、他人の残高を一円単位で知ることではなかった。自分も同じ方法で稼げるという話を聞いたときに、何を目標にし、どの負担を引き受けるのかを知ることだ。成功の写真集と、判断に使う資料は、読み方が違う。
税の申告書や会計資料の用語と、広告の見出しも同じとは限らない。公的な書類の一部を見せられた場合も、どの欄の数字か、誰の何年分かを確認して初めて意味が分かる。正式な資料が登場したというだけで、広告の文章まで同じことを証明していると受け取らないようにしたい。
また、複数の事業を合わせた額なのか、いま勧められている方法だけの額なのかも違う。ある仕事の売上でなく、教材や紹介料が加わっているなら、その内訳を省いて同じ方法の成果と比べることはできない。集計する範囲も、金額と一緒に読んでおきたい。
数字の通訳を、一回してもらう
「売上ですか、それとも費用を引いた額ですか」。まず、この質問でよい。費用を引いたと言うなら、何の費用まで含むかを聞く。ある月だけの結果なのか、一定期間続いているのかも確認する。
事業なら、次の仕入れや運営へ回す資金も必要だ。報告された数字が大きくても、実際には手元へ残せない場合がある。入金と次の支払いの関係は、売れたのに次の仕入れ代がない話でも考えられる。
会社の数字を本人の収入と混ぜる問題は社長の年収と会社の売上へ、売上が大きくても損失になる例は年商千八百万円の数字トリックへ進める。名前を合わせてから比べるだけでも、印象は変わる。
自分がアフィリエイトなどを始める場合も同じだ。広告収入から何の費用を引くかを確認し、売上と利益を区別して記録する。記事制作や集客を専門会社へ依頼するなら、依頼範囲と費用も同じ計算へ入れて考えたい。
帰り際、四人は「月収百万円の会」という冗談をやめ、何をしているかの話を始めた。商品の相談、費用の悩み、忙しい時期。そちらのほうが、奈津にはずっと面白かった。数字の通訳が終わると、ようやく商売の会話が始まったのである。
用語の確認:中小企業庁・損益計算書の見方、国税庁・給与所得。登場人物の月収の呼び方は、曖昧さを示す架空の設定です。
 当社独自の累計収益保証付き!
丸投げで収益を狙う
アフィリエイトサイトを
手に入れませんか?
アフィリエイト専門のプロが、
企画からサイト構築・記事制作・収益設計まで一括対応。
