
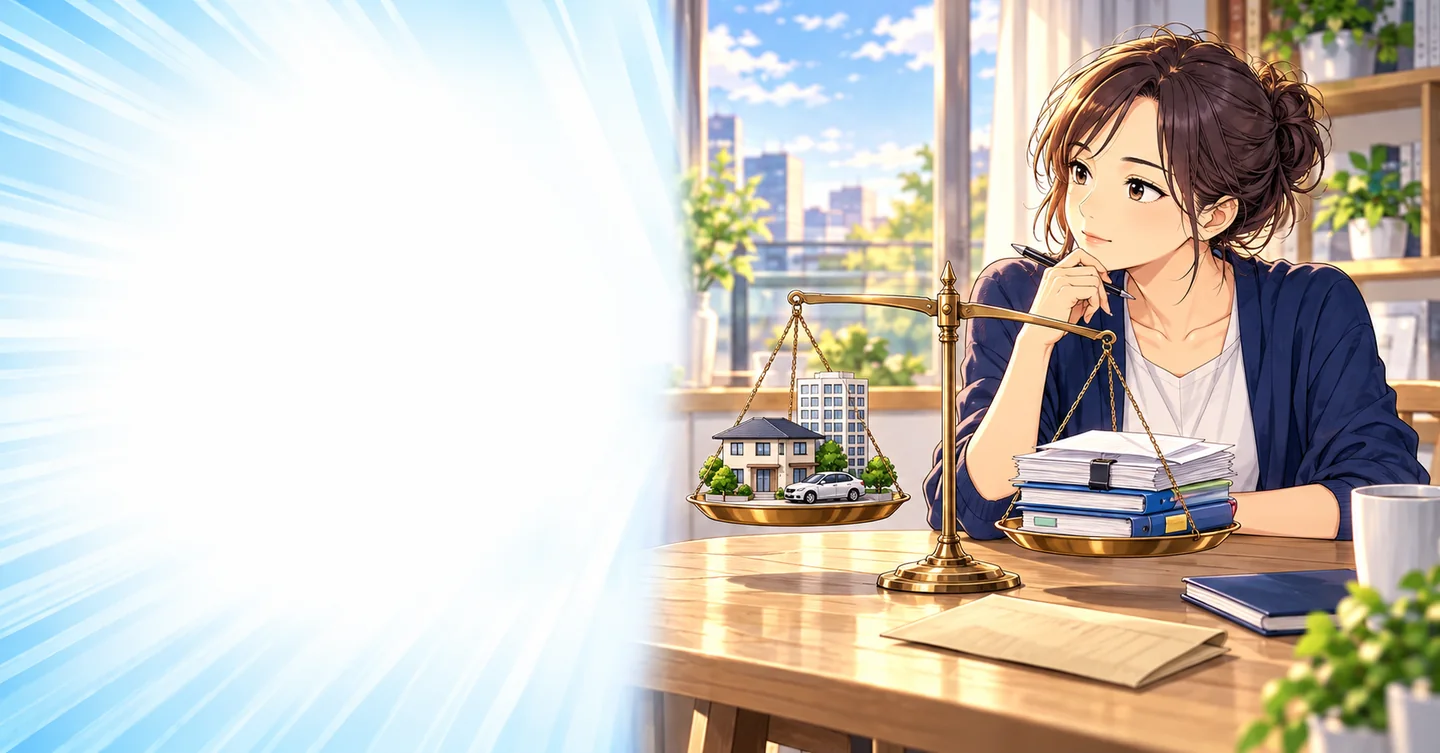
「資産一億円」。その言葉を聞いた瞬間、優子の頭には、一億円を好きに使う買い物が浮かんだ。実際に自分が持ったわけでもないのに、最初に何を買うかまで考え始めていた。
ところが、その人が話していたのは、いくつかの持ち物を評価した合計だった。借り入れもあるという。優子が想像した一億円の現金とは、最初から別の数字だったのだ。
人物、資産、金額は架空です。資産の総額、負債を差し引いた純資産に当たる額、すぐ使える現金は、それぞれ違います。大きな持ち物の一覧だけで、生活の余裕や事業の成功まで決めないための話です。
一億円の資産と、九千万円の負債がある場合
説明のため、ある人の資産を合計一億円、対応する負債を九千万円とする。単純に差し引いた額は一千万円になる。資産一億円という説明と、差し引き一千万円という説明は、同じ状態について両立する。
この計算は、実際に売った際の税や費用、評価の方法を省いた例だ。差額が全部すぐ自由に使える現金になる、という意味ではない。まず、総額だけでは負債が分からないことを確認したい。
反対に、資産が一億円より小さくても、負債が少ない人はいる。総額の大きさだけを並べると、将来の支払いを含めた余裕の比較とは違う順位になる可能性がある。
優子は、資産という言葉を聞くと、預金残高と同じように想像していた。実際には、家、事業用の物、金融資産など、内容はさまざまだ。その合計と差引きを知るところから、ようやく数字の話が始まる。
借金があるから失敗、ではない
ここで、負債が多ければ必ず悪いと決めるのも違う。借り入れを使い、収益を生む設備や事業を持つこともある。返済の条件と、それを支える仕組みを含めて考える必要がある。
だから、資産の額だけで成功と決めるのも、負債の額だけで失敗と決めるのも、情報が足りない。何を持ち、何を支払い、どんな収入と費用で維持しているかを見たい。
資産が大きくても、維持費や支払いが重く、手元の現金に余裕がない場合はあり得る。反対に、総額が控えめでも、必要な支払いに対応できる状態かもしれない。暮らしや事業の目的でも、合う持ち方は変わる。
優子は、他人の財産を勝手に採点するより、自分が何を知りたいかを考えた。その人が勧める事業の参考にするなら、資産の総額だけではなく、その事業からどんな結果が出たかが必要だった。
一億円という評価は、何で決まった数字か
買ったときの金額、帳簿に残る額、今の相場で見た額、本人が売りたい希望額。同じ物でも、どの基準を使うかで数字は変わることがある。
自分で「このくらいで売れるはず」と評価した額と、実際にその価格で買う相手がいることは違う。すぐ売れるか、売るためにどんな費用が必要かも、額面からは分からない。
会計上の純資産と、個人が自己紹介でいう資産の額も、同じルールで計算されているとは限らない。会社なのか個人なのか、いつの状態なのか、どの評価を使ったかを知りたい。
優子が見た紹介文には、一億円という結果だけがあった。そこへ、全部現金で売れる、負債はない、本人の努力だけで増やした、という条件まで自分が付け足していた。一つの数字に期待の仕事をさせすぎていたのだ。
売ればお金になる物も、今日の支払いには間に合わないことがある
価値のある物を持っていても、売る相手を探し、契約や手続きをして代金を受け取るまでに時間がかかる場合がある。売ること自体が事業や生活へ影響することもある。
住んでいる家や使っている設備などを、いつでも全額の現金へ変えられる予備財布と同じには考えにくい。持っている価値と、必要な日に使えるお金は分けて見たい。
在庫も、その違いが表れやすい。売れる見込みがあっても、その代金を支払日までに受け取れるかは別の確認になる。在庫を資産と呼んでも家賃は払えない話で、具体的に扱っている。
優子は、一億円の持ち物があれば現金の心配がないと思っていた。しかし支払いに使うには、資産の種類や時期が関係する。金額だけでなく、中身を見る意味が少し分かった。
資産が増えた理由は、その商売だけか
長年の収入、ほかの事業、資金調達、持ち物の相場の変化など、資産の状態へ影響する事情はさまざまだ。特定の方法で資産ができたと説明するなら、その方法と数字の関係を知りたい。
本人に豊かな資産があったとしても、今紹介する副業を始めた人が同じ結果を得る証拠にはならない。投じた資金や期間、経験、変動の条件が違う可能性がある。
特に、ある時点の評価額と、一年間に得た利益を同じように比べないことが大切だ。資産の写真や一覧は状態の説明であり、どんな仕事をしてどれだけ残したかという期間の結果とは別の資料になる。
口座の残高と借入れは一千万円が振り込まれた日の話で、持ち物を見せる写真は高級車の前で語る成功で分けて考えている。大きな金額が見えたら、そこから言える範囲へ戻りたい。
負債を引いた後にも、確認する仕事は残る
差し引いた額が分かれば、総額だけより理解は進む。ただ、それも自動的に余裕や将来を保証する数字ではない。今後の収入、支払いの時期、資産の変動などが関わる。
実際に資産を売る場合は、処分に伴う費用や税なども条件に応じて考える必要がある。単純に資産から借入れを引いた差額だけを、必ず手元へ残る売却代金としないほうがよい。
また、自己紹介の数字へ何でも詳細を要求する必要はない。知りたい情報が開示されないなら、分からないまま保留できる。契約を勧められている場合は、必要な説明があるかを見て、自分のお金を使う判断をする。
優子は「借金はいくらですか」と人を問い詰めたいわけではなかった。「資産が大きい」という一文を、勧めるサービスの品質や自分の将来の収益へ自動変換しないことが、必要な確認だった。
負債を確認するときは、銀行からの借入れだけがすべてとは限らない。事業で商品を先に受け取り、代金の支払いが残っている場合など、ほかにも支払うべき額がある。借金という日常語の印象だけでなく、資産と対応してどんな義務が残っているかを見る必要がある。
評価が変わる資産なら、差し引いた額も変わり得る。最初の架空例で、資産一億円が八千万円となり、負債九千万円が変わらないとすれば、単純な差額はマイナス一千万円になる。これは価格変動の予測ではなく、負債を引いた後の額が、資産価格の変化と同じ割合で動くとは限らないことを示す計算だ。
評価日が違う数字を同時点の状態のように足し引きしないことも大切だ。いつの、どの基準の金額かをそろえる。資産の大きさを一語で比べるより、こうした小さな条件を合わせるほうが、今の状態を理解する助けになる。
大きな持ち物より、自分の事業に必要な数字へ
副業や新しい事業を選ぶなら、最初に使う費用、継続の支出、提供する仕事、収入が発生する条件を知りたい。誰かの資産総額は、それらの説明の代わりにはならない。
商品を持たない方法なら、仕入れをしない副業や、アフィリエイトの仕組みを比較することもできる。制作や集客を専門会社へ依頼する場合も、他社の規模と自分の契約を分けて読むことが大切だ。
売上や利益を日々の記録へ戻す考え方は、売上と利益を区別して記録する記事で扱っている。事業の成果を知るなら、保有する資産の迫力より、条件のそろった数字が役立つ。
優子は、一億円で何を買うかを考えるのをやめた。そもそも自分の財布ではなかったし、相手の現金とも限らなかった。総額、負債、内訳、使える時期。少し分けて読むだけで、大きな持ち物の自慢から、自分の現実の判断へ戻ってこられるのである。
用語の確認:中小企業庁・貸借対照表の見方、金融経済教育推進機構・貸借対照表の解説。具体的な資産の評価や売却を勧める記事ではありません。
 当社独自の累計収益保証付き!
丸投げで収益を狙う
アフィリエイトサイトを
手に入れませんか?
アフィリエイト専門のプロが、
企画からサイト構築・記事制作・収益設計まで一括対応。
