
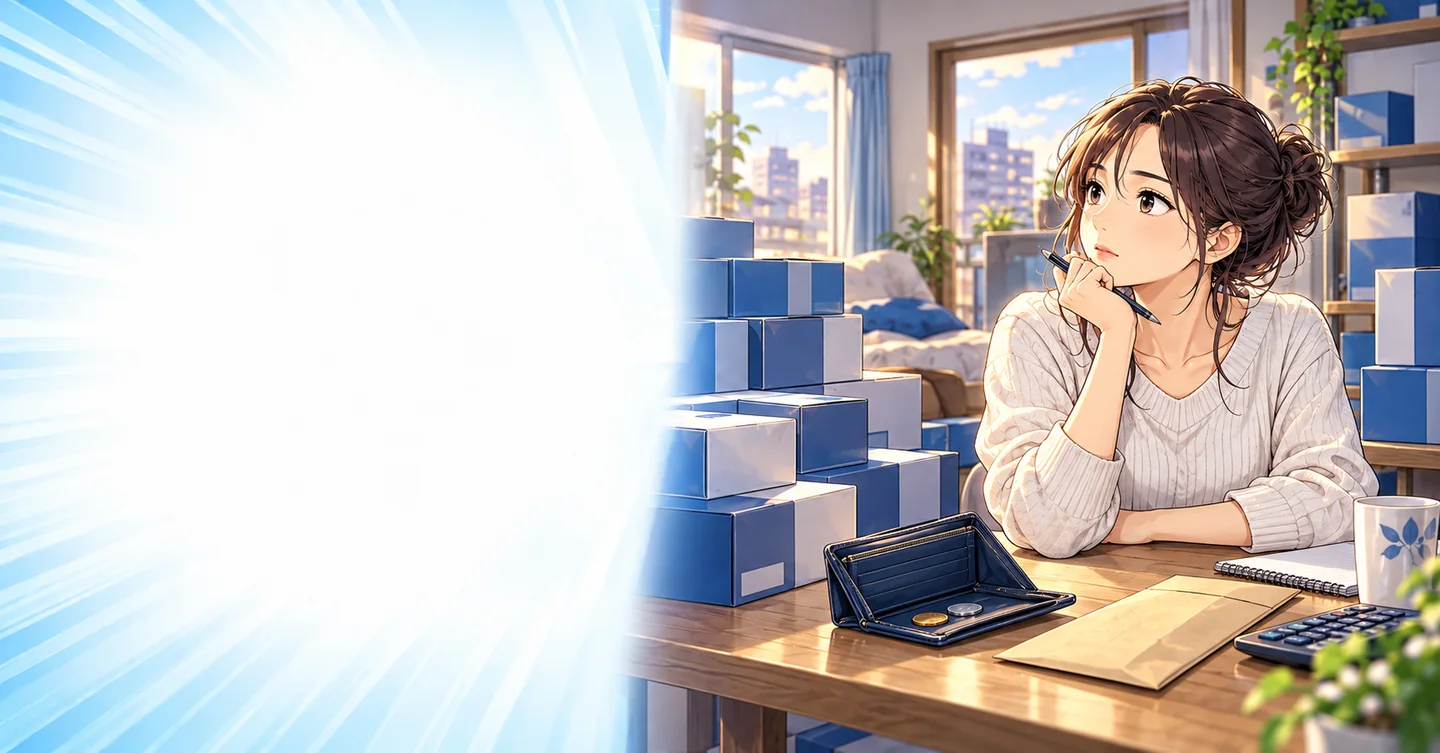
部屋の壁に沿って、商品入りの段ボールが並んでいた。結衣は、その列を見るたびに少し安心していた。仕入れに使ったお金はなくなったが、商品はちゃんと残っている。売れば戻ってくる。つまり、まだ資産がある。
ところが、家賃の引き落とし日になると、その安心感は銀行の残高へ移動してくれなかった。段ボールは同じ場所にあり、管理会社もそれを一箱分だけ受け取る予定はない。資産という名前は付いていても、すぐ払える現金とは違ったのである。
人物や商品、金額は架空です。在庫には商品としての価値があり得ますが、帳簿に資産があることと、必要な支払いに使えるお金があることは別の問題です。物が残っている安心と、お金の予定を分けて考えます。
現金が商品へ姿を変えた日は、販売の終了日ではない
結衣は、五十万円分の商品を仕入れていた。商品を受け取ったので、支払ったお金が消えてなくなったわけではない。商品という形で事業に残っている。ただし、そこから代金を回収するには販売が必要だ。
在庫として残る物と、売れた商品の原価を分けて考えることは、利益の計算でも重要になる。一方、現金で代金を払ったなら、手元のお金が先に減った事実もある。損益と資金の動きは、同じ時点に同じ形で出るとは限らない。
「まだ商品があるから損はしていない」と言うだけでは、次の支払日に必要なお金を確認したことにはならない。逆に、買った日に現金が減ったから、その全額がすぐその月の損失だと決めるのも違う。二つの確認を別々にしたい。
結衣は、口座の残高を見ると不安なので、部屋の在庫を見るようになっていた。しかし、見る場所を替えても支払日は変わらない。商品を持つ安心と、現金で払う予定は、同じ表の別の欄に必要だった。
仕入れに五十万円使った物が、五十万円で換金できるか
結衣は、商品を買った金額で資産を想像していた。だが、今売るならいくらで買う人がいるかは、仕入れたときの価格とは別の問題になる。相場や商品の状態、需要、売り方によって変わることがある。
説明用に、五十万円で仕入れた在庫全体を、四十万円で販売できたとする。さらに、その販売に必要な手数料や配送などで五万円負担するなら、戻る現金は三十五万円になる。仕入れへ使った五十万円と同じではない。
実際の帳簿上の評価や処理は、会計・税のルールに沿って確認する必要がある。値下げしようと思っただけで、何でも自分の好きな数字へ変えてよいという話ではない。本記事の計算は、現金として回収できる見込みと、過去に使った額が違うことを示す簡単な例だ。
商品があるから安心、と考えるなら、いつ、いくらで、どの費用を負担して現金へ戻せるかも見たい。購入した金額を、そのまま口座残高の別名にしてしまうと、現実より余裕があるように見える。
値札に書いた希望額では、まだ支払いはできない
結衣の販売ページには、十分な利益を含む価格が付いていた。その値段で全部売れれば、最初の仕入れより大きなお金になる。しかし、値札を付けるのは売る側であり、買う人がその値段を受け入れたとは限らない。
購入予定者との合意もないのに、販売価格と数量を掛けた額を「これだけのお金がある」と考えると、希望が残高へ変わる。売れるまでに時間がかかる場合や、広告などの費用が必要な場合も、まだ計算へ入っていない。
反対に、すぐ安くすれば全部解決するわけでもない。値下げ幅と戻るお金、保管を続ける費用、今後の需要を比べる必要がある。急いで売ることと、将来まで持つことには、それぞれ条件がある。
結衣は、売りたい価格、実際に売れた価格、今の条件で見込める価格を分けて書くことにした。三つの数字を一つにしていたときより、次の行動を考えやすくなった。
持ち続ける間にも、お金と場所は使う
自宅に保管していれば、毎月専用の倉庫代が出ない場合もある。それでも、生活の場所や作業のしやすさに負担はある。外の倉庫なら、契約に応じた保管費などを確認する必要がある。
商品によっては、品質の変化、使用期限、流行、規格や機種の変化なども考えたい。来月も同じ状態と需要で売れる保証はない。時間がたつほど価値が上がる物ばかりではないのだ。
また、その商品へ回したお金は、別の仕入れや事業の支払いに使えない。帳簿上の価値の話だけではなく、資金をどのくらいの期間、商品へ固定しているかも運営に関わる。
結衣は、在庫が残ることを「まだ売る機会がある」とだけ考えていた。「その機会を待つ間に何を負担するか」も合わせて見ると、持ち続ける判断に必要な情報が増えた。待つという選択も、完全に無料ではなかった。
新しく仕入れれば、前の在庫も売れた気になる?
気分を変えるため、新しい商品を仕入れる。結衣はそれを何度か繰り返していた。新しい商品の注文が入ると店全体が動いているように見えるが、前の商品が現金へ戻ったわけではない。
全体の売上だけ見ていると、動く商品と長く残る商品が混ざる。ある商品が利益を作り、別の商品が資金と保管場所を使い続けていることもある。商品の種類ごとに、仕入れた数量、売れた数量、残りと経過を見る意味がある。
古い在庫の判断を、新しい売上で先延ばしにしていないかも確認したい。売上が立つことで安心しても、資金の余裕が減り続けるなら、何が現金へ戻っていないかを見直す必要がある。
売れ残りを増やす心理は売れる予定だった在庫との共同生活で、安い単価のために量を買う問題はまとめ買いで安くなった売れ残りで扱っている。本記事では、商品があることとお金があることを分けて考えたい。
現金五十万円を持つ状態と、その五十万円を商品へ変えた状態では、単純に足した金額が同じように見えても、支払いへの使いやすさは違う。商品を買う人を見つけ、届け、代金を受け取る工程が増えるからだ。資産の合計額を見るときにも、その内訳が現金なのか商品なのかを合わせて読む必要がある。
在庫を確認するときは、数量だけでなく、保管している場所と状態を実際に確かめたい。販売画面に在庫ありと出ていても、紛失や破損、数え間違いがあれば、売れる物としての見込みは変わる。記録の数字と現物を合わせる作業は、忙しく売る仕事の陰で忘れやすいが、資金の計画を支える基本でもある。
結衣は、毎月の売上が伸びたかだけでなく、長く残る商品が増えたかも見るようになった。売上と在庫の両方が増えているなら、現金も同じように増えたと思わず、一度中身を確認する。その習慣で、部屋にある物の多さを安心の代わりにしなくなった。
支払いの予定から、在庫の持ち方を考える
商品を選ぶとき、利益の見込みだけでなく、入金までどれだけ待てるかを見る。必要な生活費や事業の支払いまで、売れる予定の在庫を当てにしないことが大切だ。
少量で確かめる、補充の単位を見直す、売れない場合にいつ判断するかを決める。単価が少し高くても、資金を長く寝かせずに済む条件が自分に合う場合もある。安さだけが仕入れの物差しではない。
資金を回す話は売れたのに次の仕入れ代がないで、入金の前に支払いが来る問題はカードの引き落としが怖い物販で確認できる。支払日と商品の数をつないで見ると、別々に眺めていた不安の理由が分かりやすくなる。
在庫を買わない事業を比較するなら、自分の商品を持たない副業も参考になる。アフィリエイトでも記事制作や集客へ先に費用を使う場合はあり、物が残らないことと先行費用がないことは違う。何へ資金を使い、いつ回収を見込むかで比べたい。
結衣は、段ボールの列を見ても、もう銀行の代わりには数えなくなった。商品は商品として大切に扱い、支払いは現金の予定で確認する。家賃を箱で払えないことは最初から知っていたはずだが、仕入れの計画へ入れるには、もう一歩の確認が必要だったのである。
 当社独自の累計収益保証付き!
丸投げで収益を狙う
アフィリエイトサイトを
手に入れませんか?
アフィリエイト専門のプロが、
企画からサイト構築・記事制作・収益設計まで一括対応。
